English
 中文 (中国)
 日本語
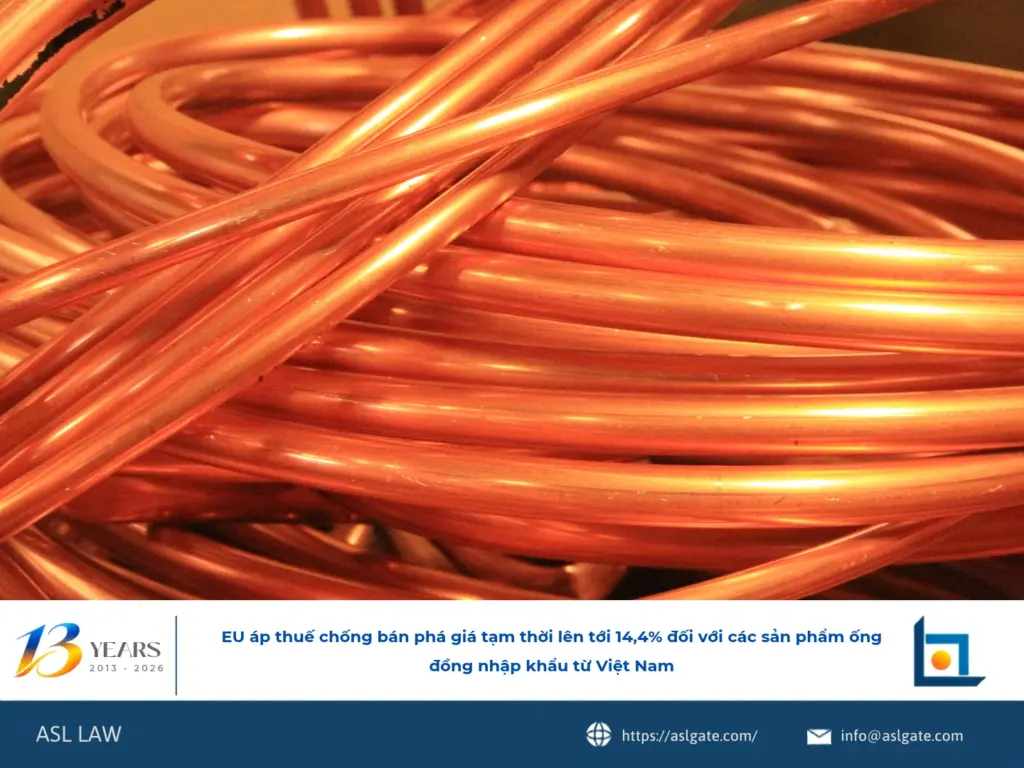
Ngày 10/11/2026, Ủy ban Châu Âu (EC) ban hành Quy định số 2026/2497, chính thức áp dụng biện pháp chống bán phá giá tạm thời đối với sản phẩm ống đồng nhập khẩu từ Trung Quốc, Mexico, Việt Nam và Uzbekistan. Đối với Việt Nam, mức thuế chống bán phá giá tạm thời dao động từ 12,3% đến 14,4%, tùy thuộc vào nhóm doanh nghiệp. Kết luận sơ bộ xác định lượng nhập khẩu ống đồng từ Việt Nam vào EU tăng 65% trong giai đoạn xem xét, đồng thời cho rằng hàng nhập khẩu bán phá giá có mối quan hệ nhân quả với thiệt hại của ngành sản xuất ống đồng EU. Kết quả này đặt ra yêu cầu cấp thiết đối với doanh nghiệp Việt Nam trong việc rà soát hoạt động xuất khẩu, đánh giá tác động thuế và chuẩn bị cho giai đoạn điều tra tiếp theo.
Thông tin vụ việc điều tra chống bán phá giá ống đồng tại EU
Vụ việc được EC khởi xướng ngày 12/3/2026 theo đơn kiện của Ủy ban Bảo vệ ngành ống đồng EU. Sản phẩm bị điều tra là ống và ống dẫn bằng đồng tinh luyện, ở dạng cuộn dây quấn lớp, trơn hoặc có rãnh bên trong, chưa qua gia công thêm, thuộc mã CN ex 7411 10 90.
Một số sản phẩm không thuộc phạm vi điều tra gồm ống đồng thẳng, cuộn dạng bánh, ống đồng bọc cách nhiệt hoặc phủ lớp ngoài.
Giai đoạn điều tra bán phá giá và thiệt hại được xác định từ ngày 01/01/2025 đến ngày 31/12/2025. EC đồng thời xem xét diễn biến của ngành sản xuất EU trong giai đoạn từ ngày 01/01/2022.
Đối với Việt Nam, EC đã lựa chọn mẫu hai doanh nghiệp bị đơn, chiếm trên 90% tổng lượng xuất khẩu của các doanh nghiệp hợp tác. Việc lựa chọn mẫu nhằm bảo đảm tính đại diện trong quá trình xác định biên độ bán phá giá và đánh giá tác động của hàng nhập khẩu từ Việt Nam.
Kết luận sơ bộ về biên độ bán phá giá đối với doanh nghiệp Việt Nam
Sau khi xem xét dữ liệu do doanh nghiệp cung cấp và thực hiện các điều chỉnh theo quy định, EC xác định biên độ bán phá giá sơ bộ đối với hàng hóa có xuất xứ từ Việt Nam như sau:
| Nhóm doanh nghiệp | Biên độ bán phá giá sơ bộ |
| Doanh nghiệp bị đơn được chọn mẫu | 13,8% – 20,4% |
| Doanh nghiệp hợp tác khác | 17,4% |
| Doanh nghiệp không hợp tác hoặc còn lại | 20,4% |
Đáng chú ý, mức thuế chống bán phá giá tạm thời thực tế được áp dụng trên giá CIF tại biên giới EU, chưa bao gồm thuế nhập khẩu, có sự khác biệt so với biên độ bán phá giá sơ bộ:
| Nhóm doanh nghiệp | Thuế chống bán phá giá tạm thời |
| Hai doanh nghiệp bị đơn được chọn mẫu | 13,8% và 12,3% |
| Các doanh nghiệp hợp tác khác | 13,3% |
| Các doanh nghiệp còn lại | 14,4% |
Sự khác biệt giữa biên độ bán phá giá và mức thuế tạm thời xuất phát từ việc EC áp dụng quy tắc thuế thấp hơn (Lesser Duty Rule). Theo nguyên tắc này, mức thuế được xác định không vượt quá mức cần thiết để loại bỏ thiệt hại của ngành sản xuất EU nếu mức đó thấp hơn biên độ bán phá giá.
So với các quốc gia khác trong vụ việc, mức thuế tạm thời đối với ống đồng Việt Nam thấp hơn mức áp dụng cho Trung Quốc (33,5% – 51,5%) và Mexico (18,2%), nhưng cao hơn Uzbekistan (5,6% – 11%).
EU kết luận sơ bộ ngành sản xuất ống đồng chịu thiệt hại đáng kể
Trong kết luận sơ bộ, EC xác định ngành sản xuất ống đồng EU đã chịu thiệt hại đáng kể, thể hiện qua sự suy giảm sản lượng, doanh số, thị phần và tình trạng thua lỗ từ năm 2023.
Đối với hàng nhập khẩu từ Việt Nam, lượng nhập khẩu vào EU tăng 65%, đạt 13.932 tấn trong giai đoạn xem xét. Thị phần hàng Việt Nam đạt khoảng 12% – 13%.
Đáng chú ý, giá nhập khẩu ống đồng từ Việt Nam giảm 7% trong khi giá đồng thế giới tăng 5%. Giá nhập khẩu cũng thấp hơn giá bán của ngành sản xuất EU khoảng 8,22%.
Trên cơ sở những dữ liệu này, EC sơ bộ xác định có mối quan hệ nhân quả giữa hàng nhập khẩu bán phá giá từ các quốc gia bị điều tra và thiệt hại của ngành sản xuất ống đồng EU.
Kết luận này có ý nghĩa quan trọng đối với doanh nghiệp Việt Nam bởi các số liệu về sản lượng, giá xuất khẩu và thị phần đang được sử dụng làm căn cứ đánh giá tác động của hàng hóa Việt Nam tại thị trường EU.
Đánh giá của EU về cáo buộc bóp méo nguyên liệu đồng tại Việt Nam
Một nội dung đáng chú ý trong vụ việc là cáo buộc của nguyên đơn liên quan đến chính sách thuế xuất khẩu cathode đồng của Việt Nam.
Theo lập luận của nguyên đơn, cathode đồng là nguyên liệu đầu vào chính, chiếm trên 75% chi phí sản xuất ống đồng. Chính sách thuế xuất khẩu đối với nguyên liệu này có thể làm giảm giá nguyên liệu trong nước, từ đó tạo ra lợi thế chi phí cho các nhà sản xuất ống đồng Việt Nam.
Tuy nhiên, trong kết luận sơ bộ, EC xác định chính sách thuế xuất khẩu cathode đồng không ảnh hưởng đến hai doanh nghiệp Việt Nam được lựa chọn làm bị đơn, do các doanh nghiệp này sử dụng nguyên liệu đồng nhập khẩu từ nước ngoài.
Kết quả này cho thấy việc đánh giá chi phí sản xuất và nguồn nguyên liệu thực tế có vai trò quan trọng trong quá trình điều tra. Doanh nghiệp cần có khả năng chứng minh nguồn gốc nguyên liệu, giá mua, chi phí đầu vào và các giao dịch liên quan bằng tài liệu có thể kiểm chứng.
Khuyến nghị dành cho doanh nghiệp xuất khẩu ống đồng Việt Nam
Việc EU áp dụng thuế chống bán phá giá tạm thời tạo ra áp lực trực tiếp đối với doanh nghiệp Việt Nam đang xuất khẩu ống đồng sang thị trường này. Doanh nghiệp cần chủ động thực hiện các công việc sau:
- Rà soát mức thuế áp dụng: Xác định chính xác nhóm doanh nghiệp và mức thuế tương ứng, tránh nhầm lẫn giữa biên độ bán phá giá sơ bộ và mức thuế chống bán phá giá tạm thời.
- Kiểm tra dữ liệu xuất khẩu: Đối chiếu giá bán, sản lượng, doanh thu và các giao dịch xuất khẩu sang EU để bảo đảm tính nhất quán của thông tin đã cung cấp trong quá trình điều tra.
- Chuẩn bị chứng cứ về chi phí sản xuất: Lưu trữ hóa đơn mua nguyên liệu, chứng từ nhập khẩu cathode đồng, dữ liệu kế toán và tài liệu chứng minh cơ cấu chi phí thực tế.
- Đánh giá tác động tài chính: Tính toán ảnh hưởng của mức thuế tạm thời đến giá bán, lợi nhuận, hợp đồng và khả năng cạnh tranh tại thị trường EU.
- Tiếp tục tham gia quá trình điều tra: Theo dõi các thông báo tiếp theo của EC, chuẩn bị ý kiến và chứng cứ nhằm bảo vệ mức thuế phù hợp với tình hình thực tế của doanh nghiệp.
Đặc biệt, các doanh nghiệp không được lựa chọn làm bị đơn riêng lẻ cần lưu ý mức thuế áp dụng cho nhóm doanh nghiệp hợp tác khác và nhóm doanh nghiệp còn lại. Việc hợp tác đầy đủ, cung cấp thông tin chính xác và chứng minh nguồn gốc chi phí sản xuất có thể ảnh hưởng đáng kể đến kết quả áp dụng thuế đối với từng doanh nghiệp.
Vụ việc ống đồng cho thấy hoạt động xuất khẩu vào EU không chỉ đòi hỏi doanh nghiệp duy trì năng lực cạnh tranh về giá mà còn cần chuẩn bị tốt hồ sơ kế toán, dữ liệu sản xuất và chứng cứ pháp lý để ứng phó với các cuộc điều tra phòng vệ thương mại.
Để đảm bảo lợi ích chính đáng của mình, các doanh nghiệp sản xuất, xuất khẩu sản phẩm nên tìm hiểu quy định, trình tự điều tra của các vụ việc phòng vệ thương mại và chủ động liên hệ với các công ty luật Việt Nam có kinh nghiệm chuyên môn trong lĩnh vực chống bán phá giá, phòng vệ thương mại để nhận được hỗ trợ kịp thời.
ASL Law là công ty luật độc lập và cung cấp đầy đủ dịch vụ được tín nhiệm cao của Việt Nam gồm các luật sư giàu kinh nghiệm và tài năng. ASL Law được Legal500, Asia Law, WTR và Asia Business Law Journal xếp hạng là Công ty Luật hàng đầu tại Việt Nam. Có trụ sở tại Hà Nội và Thành phố Hồ Chí Minh, mục đích chính của ASL LAW là cung cấp lời tư vấn và giải pháp lý thiết thực, hiệu quả và hợp pháp nhất cho khách hàng trong nước và quốc tế. Nếu cần sự trợ giúp, Quý khách hàng có thể gửi email liên hệ tới [email protected].
Liên hệ với công ty Luật ASL LAW để được hướng dẫn về Chống Bán Phá giá Và Phòng Vệ Thương Mại.
BÀI VIẾT HỮU ÍCH LIÊN QUAN