English
 中文 (中国)
 日本語
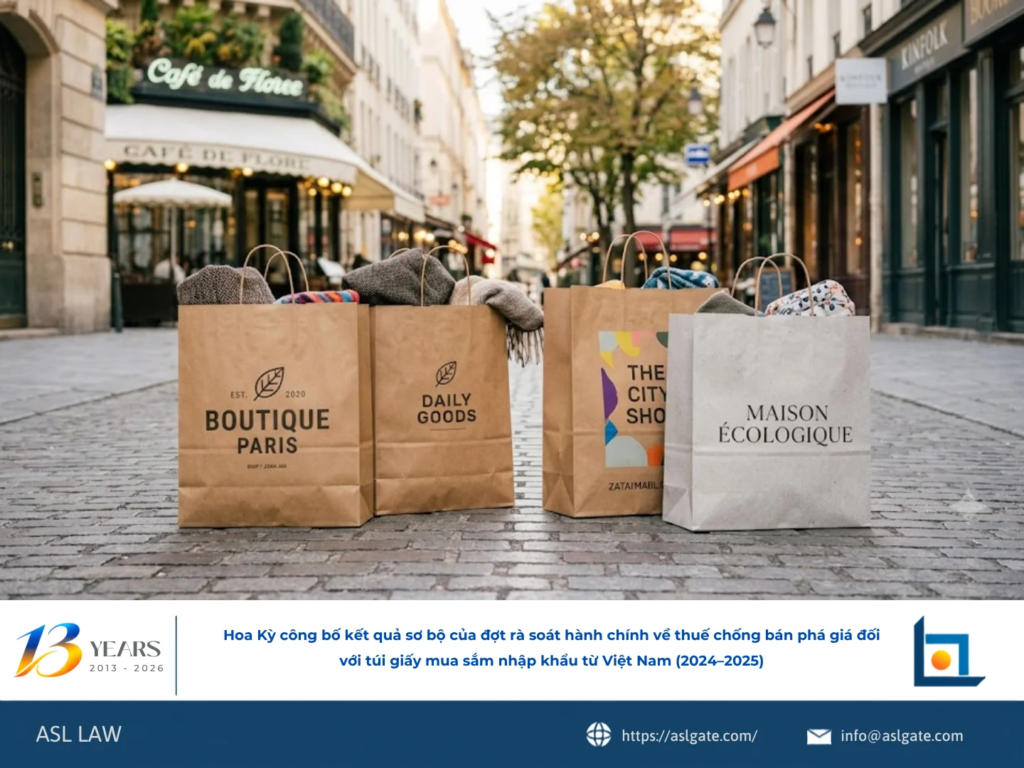
Ngày 14 tháng 10 năm 2026, Bộ Thương mại Hoa Kỳ (DOC) công bố kết luận sơ bộ rà soát hành chính thuế chống bán phá giá đối với túi giấy mua sắm nhập khẩu từ Việt Nam trong giai đoạn từ ngày 3 tháng 1 năm 2024 đến ngày 30 tháng 6 năm 2025. DOC xác định biên độ bán phá giá sơ bộ là 28,52% đối với doanh nghiệp bị đơn duy nhất tham gia rà soát, trong khi mức thuế áp dụng trên toàn quốc đối với các doanh nghiệp Việt Nam chưa có mức thuế riêng là 92,34%.
Phạm vi và kết quả rà soát sơ bộ
Kết luận được đăng trên Công báo Liên bang Hoa Kỳ (Federal Register, Tập 91, Số 197), thuộc vụ việc A-552-836. Sản phẩm bị rà soát là túi giấy mua sắm nhập khẩu từ Việt Nam, thuộc phạm vi lệnh áp thuế chống bán phá giá ban hành ngày 18 tháng 7 năm 2024.
DOC khởi xướng rà soát ngày 22 tháng 8 năm 2025. Trong số 5 doanh nghiệp Việt Nam đề nghị rà soát, có 4 doanh nghiệp rút yêu cầu trong thời hạn 90 ngày kể từ ngày khởi xướng, nên DOC chấm dứt rà soát đối với các doanh nghiệp này. Do đó, kết quả sơ bộ chỉ áp dụng trực tiếp đối với doanh nghiệp còn lại được lựa chọn làm bị đơn bắt buộc duy nhất.
Do Việt Nam tiếp tục được Hoa Kỳ coi là nền kinh tế phi thị trường theo Mục 771(18) Luật Thuế quan năm 1930, DOC xác định giá thông thường dựa trên giá trị thay thế của nước thứ ba theo Mục 773(c), đồng thời sử dụng phương pháp giá xuất khẩu tính toán (CEP) theo Mục 772 để xác định giá xuất khẩu.
Biên độ bán phá giá và mức ký quỹ
Theo kết luận sơ bộ, biên độ bán phá giá đối với doanh nghiệp bị đơn duy nhất tham gia rà soát là 28,52%. Đối với các doanh nghiệp Việt Nam chưa có mức thuế riêng và không thuộc diện rà soát, mức thuế áp dụng trên toàn quốc là 92,34%.
Sau khi có kết luận cuối cùng, mức ký quỹ dự kiến được xác định theo các nhóm sau:
- Doanh nghiệp bị đơn duy nhất tham gia rà soát: Áp dụng biên độ tại kết luận cuối cùng. Nếu biên độ bằng 0 hoặc thấp hơn mức tối thiểu 0,5%, doanh nghiệp không phải ký quỹ.
- Các nhà xuất khẩu Việt Nam và nước ngoài đã có mức thuế riêng từ các giai đoạn trước: Tiếp tục áp dụng mức thuế riêng hiện hành là 36,51%.
- Các nhà xuất khẩu Việt Nam chưa có mức thuế riêng: Áp dụng mức thuế 92,34%.
- Các nhà xuất khẩu ngoài Việt Nam chưa có mức thuế riêng: Áp dụng mức thuế của nhà xuất khẩu Việt Nam cung cấp hàng hóa.
Các mức thuế nêu trên cần được phân biệt giữa kết quả sơ bộ của đợt rà soát và mức thuế ký quỹ sẽ áp dụng sau kết luận cuối cùng.
Lịch trình tiếp theo của vụ việc
DOC dự kiến công bố số liệu và phân tích tính toán cho các bên liên quan vào ngày 19 tháng 10 năm 2026. Hạn nộp bản bình luận (case brief) là ngày 4 tháng 11 năm 2026, trước 17 giờ theo giờ miền Đông Hoa Kỳ; hạn nộp bản bình luận phản biện (rebuttal brief) là ngày 9 tháng 11 năm 2026.
Các bên có thể yêu cầu tổ chức phiên điều trần trước ngày 13 tháng 11 năm 2026, cũng trước 17 giờ theo giờ miền Đông Hoa Kỳ. Ngày 18 tháng 11 năm 2026, DOC dự kiến hướng dẫn Cơ quan Hải quan và Bảo vệ biên giới Hoa Kỳ (CBP) xác định mức thuế đối với 4 doanh nghiệp đã rút yêu cầu rà soát.
Kết luận cuối cùng dự kiến được ban hành khoảng ngày 11 tháng 2 năm 2027, theo thời hạn 120 ngày kể từ ngày công bố kết luận sơ bộ quy định tại Mục 751(a)(3)(A) Luật Thuế quan năm 1930; thời hạn này có thể được gia hạn.
Khuyến nghị đối với doanh nghiệp Việt Nam
Đối với doanh nghiệp bị đơn duy nhất, cần khẩn trương rà soát số liệu tính toán của DOC, xác định các sai sót nếu có và chuẩn bị bản bình luận đúng thời hạn. Doanh nghiệp cũng nên cân nhắc yêu cầu tổ chức phiên điều trần và chuẩn bị cho khả năng DOC tiến hành thẩm tra tại chỗ.
Các doanh nghiệp xuất khẩu khác cần theo dõi diễn biến vụ việc và cân nhắc đề nghị rà soát hành chính trong các kỳ tiếp theo để có cơ hội được xác định mức thuế riêng, hạn chế nguy cơ phải chịu mức thuế toàn quốc 92,34%.
Ngoài ra, doanh nghiệp cần phối hợp với nhà nhập khẩu Hoa Kỳ để thực hiện nghĩa vụ nộp chứng nhận về việc hoàn trả thuế chống bán phá giá theo quy định 19 CFR 351.402(f) trước khi hoàn tất thủ tục thanh khoản các tờ khai nhập khẩu liên quan. Việc này giúp hạn chế nguy cơ phát sinh nghĩa vụ thuế bổ sung. Doanh nghiệp cũng cần kiểm soát chặt chẽ xuất xứ nguyên liệu và hoạt động sản xuất, tránh các hành vi có thể bị xem là lẩn tránh biện pháp phòng vệ thương mại.
Các doanh nghiệp nên thường xuyên cập nhật thông tin và phối hợp với Cục Phòng vệ thương mại để được hỗ trợ trong quá trình xử lý vụ việc.
Để đảm bảo lợi ích chính đáng của mình, các doanh nghiệp sản xuất, xuất khẩu sản phẩm nên tìm hiểu quy định, trình tự điều tra của các vụ việc phòng vệ thương mại và chủ động liên hệ với các công ty luật Việt Nam có kinh nghiệm chuyên môn trong lĩnh vực chống bán phá giá, phòng vệ thương mại để nhận được hỗ trợ kịp thời.
ASL Law là công ty luật độc lập và cung cấp đầy đủ dịch vụ được tín nhiệm cao của Việt Nam gồm các luật sư giàu kinh nghiệm và tài năng. ASL Law được Legal500, Asia Law, WTR và Asia Business Law Journal xếp hạng là Công ty Luật hàng đầu tại Việt Nam. Có trụ sở tại Hà Nội và Thành phố Hồ Chí Minh, mục đích chính của ASL LAW là cung cấp lời tư vấn và giải pháp lý thiết thực, hiệu quả và hợp pháp nhất cho khách hàng trong nước và quốc tế. Nếu cần sự trợ giúp, Quý khách hàng có thể gửi email liên hệ tới [email protected].
Liên hệ với công ty Luật ASL LAW để được hướng dẫn về Chống Bán Phá giá Và Phòng Vệ Thương Mại.
BÀI VIẾT HỮU ÍCH LIÊN QUAN